

Antes de contratar un seguro paramétrico, pregunta: 1) qué evento cubre, 2) qué índice y desde qué valor paga, 3) quién calcula el índice, 4) qué tan cerca de tu predio se mide, 5) qué pasa si no llega al umbral, 6) cuánto y cuándo pagan, 7) cómo convive con tu seguro actual y 8) quién lo respalda y cómo se reclama. Pide todo por escrito.
Si eres propietario de bosque o parte de una pyme forestal, un seguro paramétrico puede sonar atractivo: reglas claras y pago sin peritaje. Pero la letra chica importa. Estas ocho preguntas sirven para revisar cualquier propuesta, de la compañía que sea.
Información general. No reemplaza la lectura completa de la póliza.
¿Por qué las pymes forestales deberían mirarlo con calma?
Según Corma, en los incendios de 2023 más del 60% de las plantaciones afectadas era de pequeños y medianos propietarios. Un evento grande puede dejar a una pyme sin su principal inversión.
Al mismo tiempo, el seguro paramétrico es un mercado nuevo: la CMF habilitó su venta en agosto de 2025 y se estima que las primas totales no superan los US$ 3 millones al año. Con un producto nuevo, preguntar bien es la mejor protección.
Si aún no tienes claro qué es, parte por seguro paramétrico forestal en Chile.
Las 8 preguntas, una por una
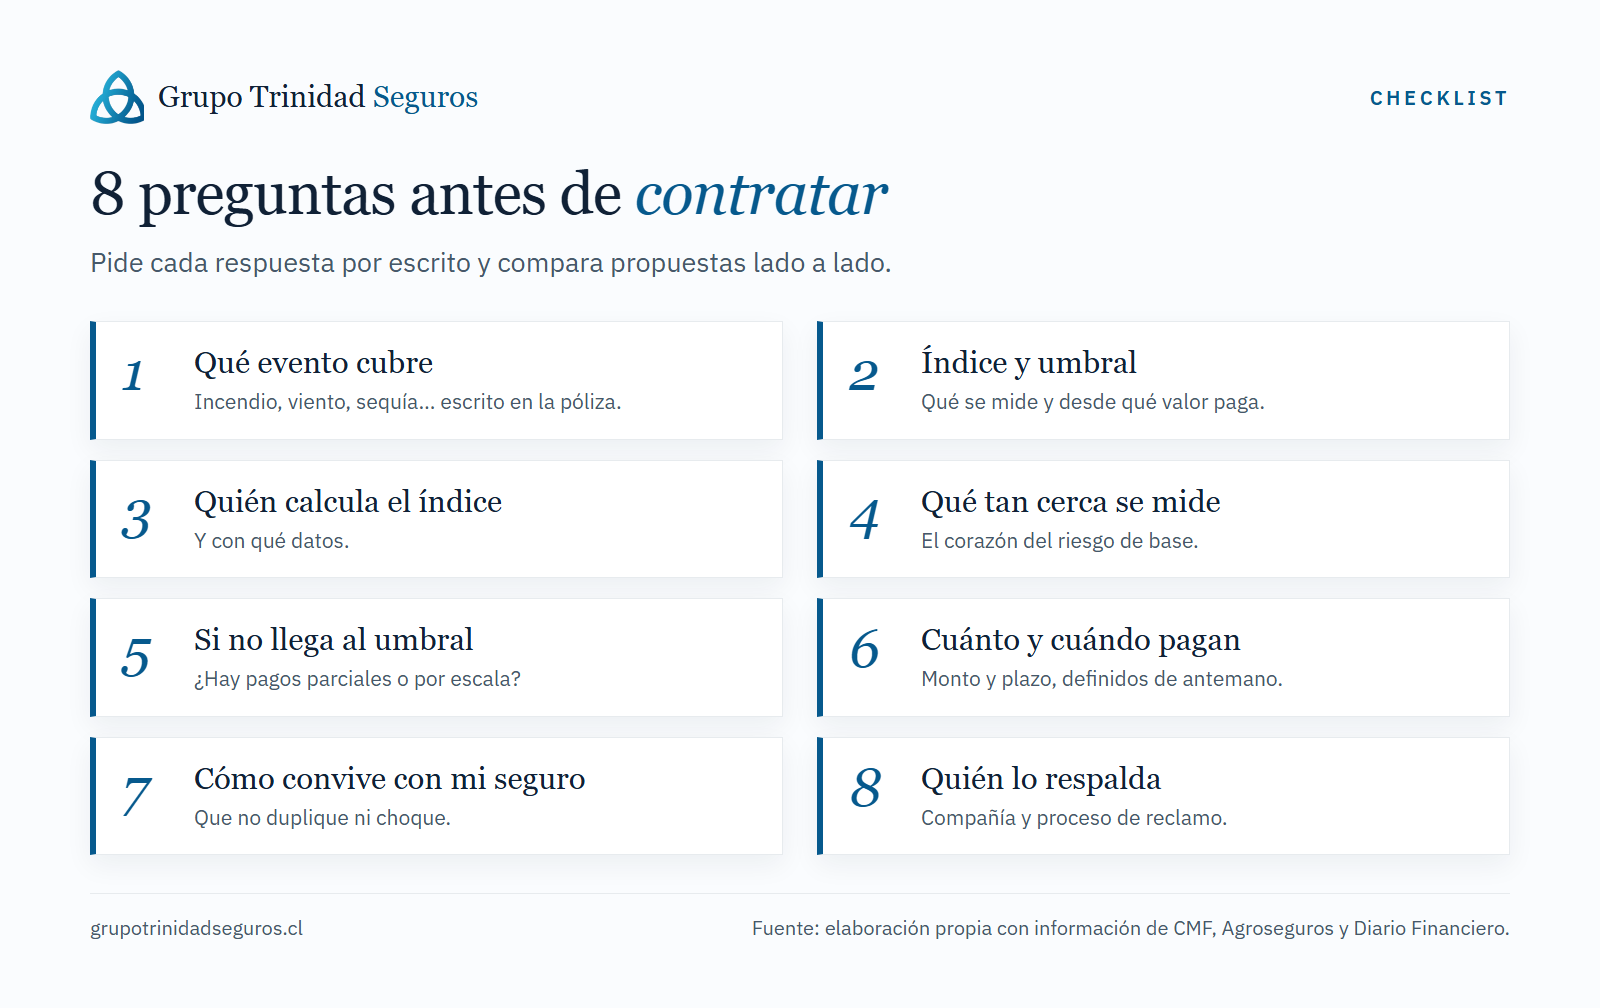
1. ¿Qué evento exactamente cubre?
Incendio, viento, sequía, lluvia, temperatura. Debe estar escrito con precisión en la póliza, no en un folleto.
2. ¿Qué índice se usa y desde qué valor paga?
Por ejemplo, hectáreas quemadas medidas por satélite, o milímetros de lluvia. Pide el valor del umbral por escrito.
3. ¿Quién calcula el índice y con qué datos?
La normativa de la CMF exige que la póliza identifique quién calcula el índice y que los criterios sean claros. Si no te lo muestran, insiste.
4. ¿Qué tan cerca de mi predio se mide?
Es el corazón del riesgo de base. Una estación meteorológica a muchos kilómetros puede no reflejar lo que pasa en tu campo. En incendios, pregunta cómo se delimita tu superficie asegurada.
5. ¿Qué pasa si me afecta un evento y no se alcanza el umbral?
En ese caso el seguro puede no pagar. Pregunta si hay pagos parciales o escalas según la intensidad.
6. ¿Cuánto y cuándo pagan?
El monto debe estar definido de antemano. Pregunta el plazo de pago una vez alcanzado el umbral.
7. ¿Cómo convive con mi seguro actual?
Puede complementarlo o duplicar cobertura. Revisa también si calificas al seguro forestal con subsidio de Agroseguros; la comparación está en seguro forestal: tradicional o paramétrico.
8. ¿Quién respalda el seguro y qué hago si hay un reclamo?
Pregunta qué compañía emite la póliza, cuál es su proceso de reclamo y cómo te acompaña tu corredor.
¿Cómo se ve el riesgo de base en un caso real?
Tu seguro paga si el viento supera un valor medido en una estación. Un temporal golpea tu predio con mucha fuerza, pero la estación, que está lejos, registra menos que el umbral. Tuviste daños; el seguro no paga.
Ahora al revés: la estación marca sobre el umbral y el seguro paga el monto acordado, aunque en tu campo el daño haya sido leve.
Por eso las preguntas 2, 3 y 4 son las más importantes.
¿Qué hago con las respuestas?
Anota las respuestas de cada compañía en una misma hoja y compáralas lado a lado. Desconfía de lo que solo te explican de palabra: si algo no está en la póliza o en un documento, para efectos prácticos no existe. Y si una propuesta no te deja entender cuándo paga y cuándo no, pide una segunda opinión antes de firmar. Un corredor independiente puede ayudarte a ordenar esa comparación.
Checklist para llevar
- Evento asegurado, por escrito
- Índice y umbral, por escrito
- Fuente de datos y quién calcula, identificados
- Superficie o ubicación asegurada, delimitada
- Monto y plazo de pago, definidos
- Cómo convive con mi póliza actual, revisado
¿Vas a ExpoCorma?
ExpoCorma 2026 se realiza del 18 al 20 de noviembre en el Recinto Ferial Corma, en Coronel, región del Biobío, con foco, entre otros temas, en seguridad frente a incendios. Llega con tus preguntas listas y revisamos tu caso con calma.
Preguntas frecuentes
¿Un seguro paramétrico es solo para grandes empresas?
Hoy los principales interesados son empresas, bancos y microfinancieras, y el mercado para pequeños propietarios aún se está desarrollando. Si hay opciones para tu tamaño de predio, depende de cada compañía.
¿Cuánto cuesta?
No hay un valor general: depende de la zona, la superficie, el evento y la compañía. Lo correcto es pedir cotizaciones comparables por escrito.
¿Existe un seguro forestal para pequeños propietarios?
Sí: el seguro forestal con subsidio de Agroseguros está pensado para pequeños y medianos propietarios de pino y eucalipto. Detalle en seguro forestal: tradicional o paramétrico.
¿Puedo contratar uno sin saber de seguros?
Sí, pero conviene hacerlo acompañado. Un corredor independiente puede traducir las condiciones y comparar entre compañías.
Fuentes
- CMF, normativa de seguros paramétricos (2025). Diario Financiero.
- Corma, vía La Tercera (feb-2023). Agroseguros y ChileAtiende.
- Sabes.cl y expocorma.cl: ExpoCorma 2026.
¿Tienes bosques? Revisa tu protección antes de la próxima temporada de incendios
Una corredora independiente revisa tu caso, compara opciones entre compañías y te explica cada condición antes de que decidas.
O escríbenos a seguros@grupotrinidadseguros.cl
Grupo Trinidad Seguros es una corredora de seguros independiente. La información de esta guía es general: las condiciones dependen de cada póliza y de cada compañía.
[…] lista completa de preguntas está en 8 preguntas antes de contratar. Si quieres partir por lo básico, lee qué es un seguro […]