

En Chile hay dos grandes formas de asegurar una plantación. El seguro forestal tradicional (con subsidio del Estado para pequeños y medianos propietarios de pino y eucalipto) paga según el daño evaluado. El paramétrico paga cuando un índice medido llega a un valor acordado, sin evaluar el daño. No siempre es uno u otro: a veces se complementan.
Si tienes una plantación de pino o eucalipto, hoy hay más de una forma de asegurarla. Aquí comparamos las dos, explicamos el subsidio y te damos preguntas para decidir.
Información general. Revisa siempre las condiciones de tu póliza.
¿Cómo funciona el seguro forestal en Chile?
Es el seguro de toda la vida: aseguras tu plantación por un valor y, si hay un siniestro, se evalúa el daño y se indemniza según las condiciones de la póliza.
Según Agroseguros y el Ministerio de Agricultura, el seguro forestal protege el capital de trabajo invertido en plantaciones de pino y eucalipto. En la versión con subsidio estatal cubre incendio y daños materiales por aeronaves, explosión, huelga, saqueo o desorden popular, avalanchas, aluviones, deslizamientos y combustión espontánea, entre otros.
Lo que suele jugar a favor
- Indemniza según el daño evaluado.
- Es un producto conocido, con años en el mercado.
- Tiene subsidio del Estado para pequeños y medianos propietarios.
Lo que debes mirar
- Deducibles y exclusiones.
- Tiempos de peritaje y liquidación.
- Que el valor asegurado refleje de verdad el valor de tu plantación.
¿Cómo funciona el subsidio al seguro forestal de Agroseguros?
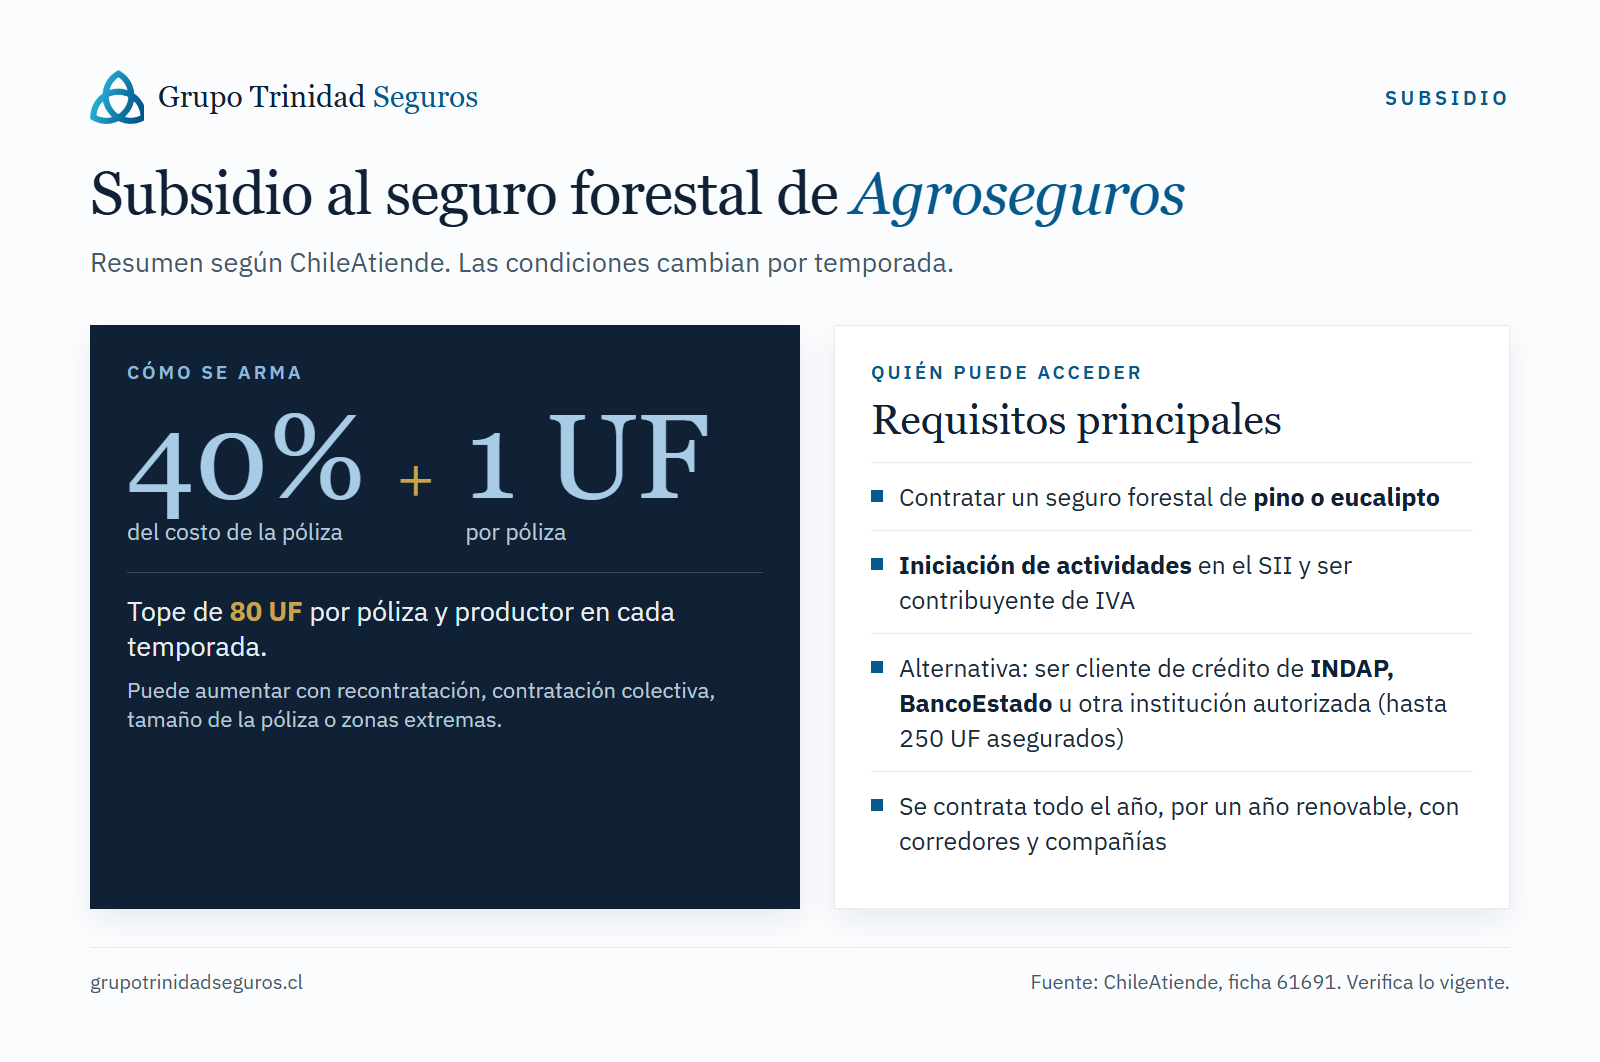
Según ChileAtiende, el subsidio funciona así:
- 40% del costo de la póliza, más 1 UF por póliza.
- Tope de 80 UF por póliza y productor en cada temporada.
- Puede subir con la recontratación, la contratación colectiva, el tamaño de la póliza o las zonas extremas (hasta 10% adicional, según la ficha).
- Se contrata durante todo el año, por un año, renovable, con corredores de seguros y compañías del programa.
Quién puede acceder: productores con iniciación de actividades en el SII y contribuyentes de IVA. Quienes no la tengan pueden acceder si son clientes de crédito de INDAP, BancoEstado u otra institución autorizada, con un monto asegurado de hasta 250 UF por temporada.
Los topes, porcentajes y requisitos cambian por temporada. Confirma las condiciones actuales con tu corredor o en agroseguros.gob.cl antes de decidir. Otras fuentes mencionan un máximo de superficie por productor y el sello SAFOR de INFOR; hay que confirmar si hoy se exigen.
¿Qué es el seguro paramétrico forestal?
Paga cuando un índice medible, como las hectáreas quemadas vistas con satélite, llega al valor acordado. No requiere probar el monto del daño. La CMF habilitó su venta en agosto de 2025 y el mercado aún es chico: se estima que las primas totales no llegan a US$ 3 millones al año.
Lo que suele jugar a favor
- Reglas de pago definidas de antemano.
- Pago más rápido: no hay tasación en terreno.
Lo que debes mirar
- Riesgo de base: el pago puede no calzar con tu pérdida real.
- Quién calcula el índice y con qué datos.
- Que sea una oferta real, respaldada por una compañía.
Para el detalle, lee seguro paramétrico forestal en Chile.
Seguro forestal tradicional vs. paramétrico: comparación
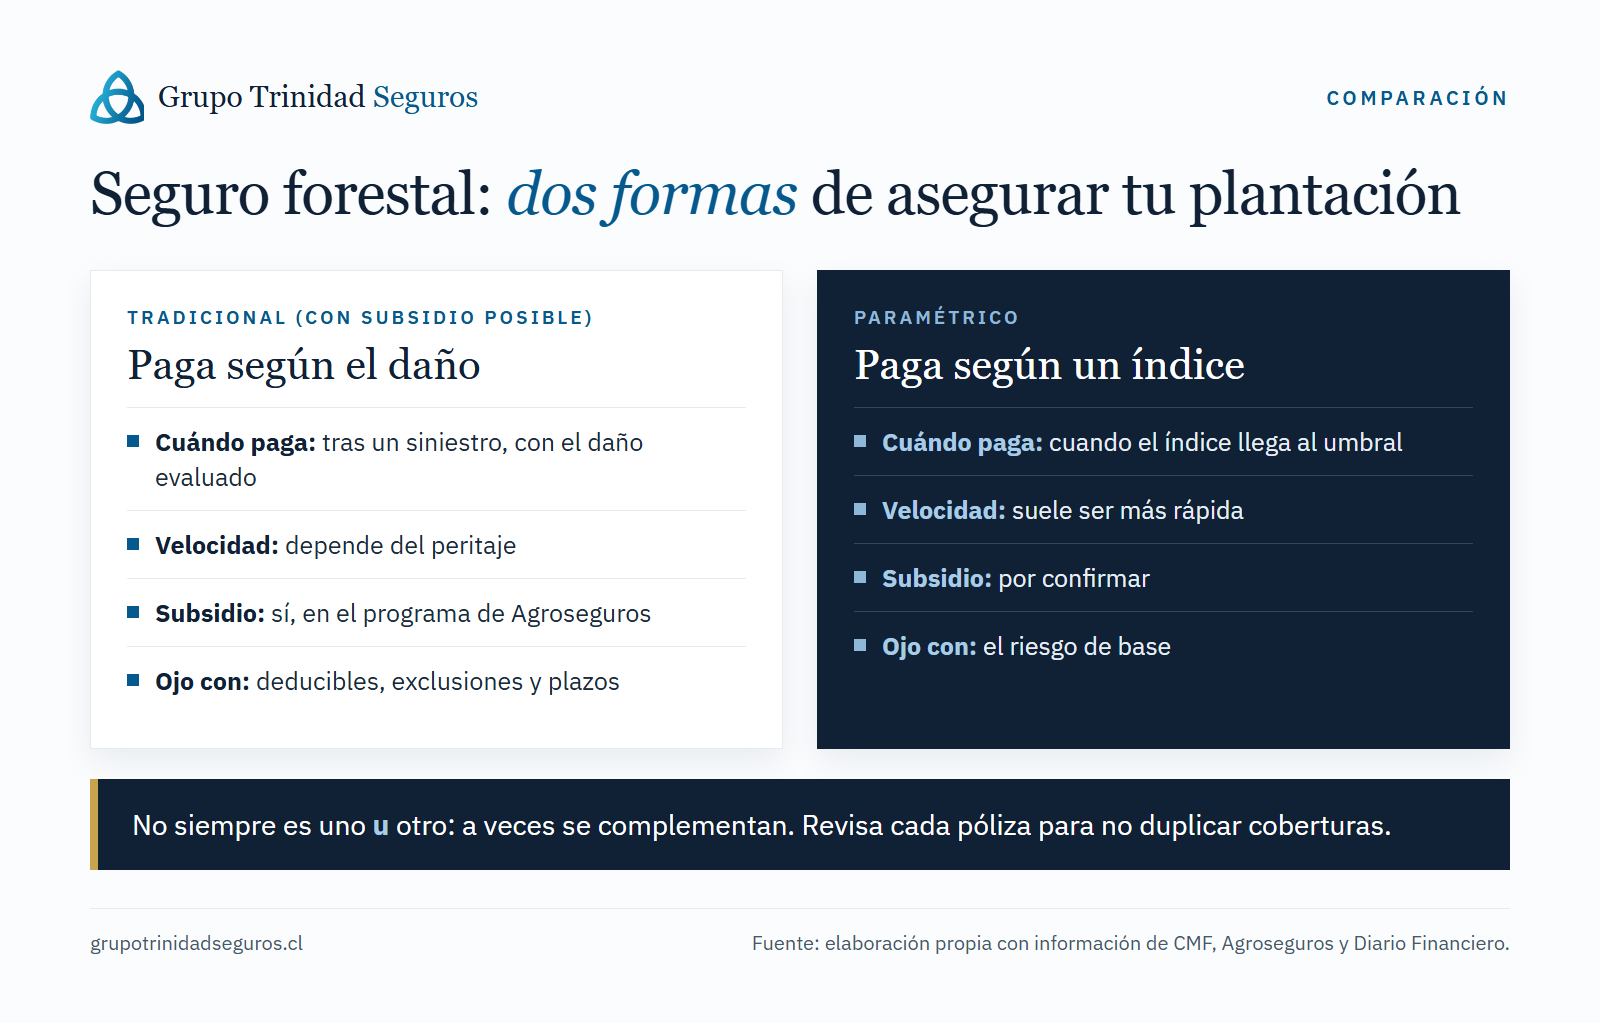
| Tradicional | Paramétrico | |
|---|---|---|
| Cómo se activa | Siniestro y daño evaluado | Índice que llega al umbral |
| Cómo se calcula el pago | Según el daño, con deducible | Según lo acordado en la póliza |
| Velocidad | Depende del peritaje | Suele ser más rápida |
| Principal duda | Plazos y discusión del daño | Riesgo de base |
| Subsidio del Estado | Sí, en el programa de Agroseguros | Consultar caso a caso |
¿Se puede tener un seguro tradicional y uno paramétrico a la vez?
En general es posible y a veces se hace para complementar coberturas. Hay que revisar cada póliza para no duplicar riesgos ni chocar con cláusulas. Consúltalo con tu corredor.
Un ejemplo para pensar la decisión
Un propietario con 150 hectáreas de pino quiere poder replantar rápido si hay un incendio grande. Para él, el seguro tradicional con subsidio puede ser un buen punto de partida: indemniza según el daño y está pensado para su tamaño. Si además le preocupa recibir liquidez rápida ante un evento mayor, podría evaluar sumar uno paramétrico, siempre que exista una oferta real y entienda su riesgo de base.
¿Cuál me conviene?
Pregúntate:
- ¿Cuánto me costaría volver a plantar o retomar la operación?
- ¿Necesito dinero rápido después de un evento grande?
- ¿Mi seguro actual cubre bien lo que más temo?
- ¿Califico para el subsidio?
Para ordenar las dudas, revisa 8 preguntas antes de contratar.
Preguntas frecuentes
¿Cuál es más barato, el tradicional o el paramétrico?
No hay una respuesta general. El costo depende de la zona, el valor de la plantación y las condiciones de cada compañía. Pide cotizaciones comparables por escrito.
¿Qué documentos necesito para el seguro con subsidio?
Según ChileAtiende: cédula de identidad vigente e iniciación de actividades en el SII (o, en su defecto, ser cliente de crédito de una institución autorizada). Confirma lo vigente con tu corredor.
¿El seguro forestal sirve para bosque nativo?
El programa de Agroseguros se describe para plantaciones de pino y eucalipto. Para otras especies o bosque nativo hay que consultar cada compañía.
¿Dónde se contrata el seguro forestal con subsidio?
Con corredores de seguros y compañías autorizadas, durante todo el año.
Fuentes
- ChileAtiende, “Subsidio al seguro forestal”. Agroseguros y Ministerio de Agricultura, seguro forestal.
- Opia / FIA, proyecto SAFOR (INFOR).
- CMF, normativa de seguros paramétricos (2025). Diario Financiero.
¿Tienes bosques? Revisa tu protección antes de la próxima temporada de incendios
Una corredora independiente revisa tu caso, compara opciones entre compañías y te explica cada condición antes de que decidas.
O escríbenos a seguros@grupotrinidadseguros.cl
Grupo Trinidad Seguros es una corredora de seguros independiente. La información de esta guía es general: las condiciones dependen de cada póliza y de cada compañía.
[…] Protegido: Seguro forestal en Chile: subsidio, tradicional o paramétrico […]
[…] No. El seguro forestal con subsidio estatal de Agroseguros es un seguro tradicional: se evalúa el daño. Lo comparamos con el paramétrico en seguro forestal: tradicional o paramétrico. […]