

Un seguro paramétrico climático no mide el daño en tu predio: mide una variable del clima (lluvia, viento, temperatura) con datos objetivos y paga cuando llega a un valor acordado. La norma chilena lo permite para sequía, lluvias, heladas, viento, granizo y nieve. Qué existe hoy para plantaciones forestales depende de cada compañía: la información pública se concentra en incendio y en cultivos agrícolas.
El fuego es el riesgo forestal más conocido, pero no el único. Aquí explicamos cómo se asegura el clima, qué mide cada índice y qué hay disponible en Chile hoy.
Información general. Qué productos existen para el sector forestal depende de cada compañía.
¿Existe un seguro contra sequía en Chile?
Sí, pero hoy está más desarrollado para la agricultura. El seguro agrícola con subsidio de Agroseguros cubre sequía en secano, lluvia excesiva o extemporánea, heladas, viento, granizo y nieve. Es un seguro tradicional: se evalúa el daño en el cultivo.
Para plantaciones forestales, el seguro con subsidio del Estado cubre sobre todo incendio y daños como aluviones, deslizamientos o avalanchas (lo comparamos en seguro forestal: tradicional o paramétrico). Un seguro paramétrico por sequía para bosques no aparece con claridad en la información pública.
¿Qué es un seguro paramétrico climático?
En vez de medir tu daño, se mide el clima. Cuando la variable llega al valor acordado, el seguro paga. La norma de la CMF (agosto de 2025) exige que el índice esté definido de antemano, y los análisis jurídicos del tema mencionan variables como temperatura, velocidad del viento y nivel de precipitaciones.
¿Qué mide cada índice?
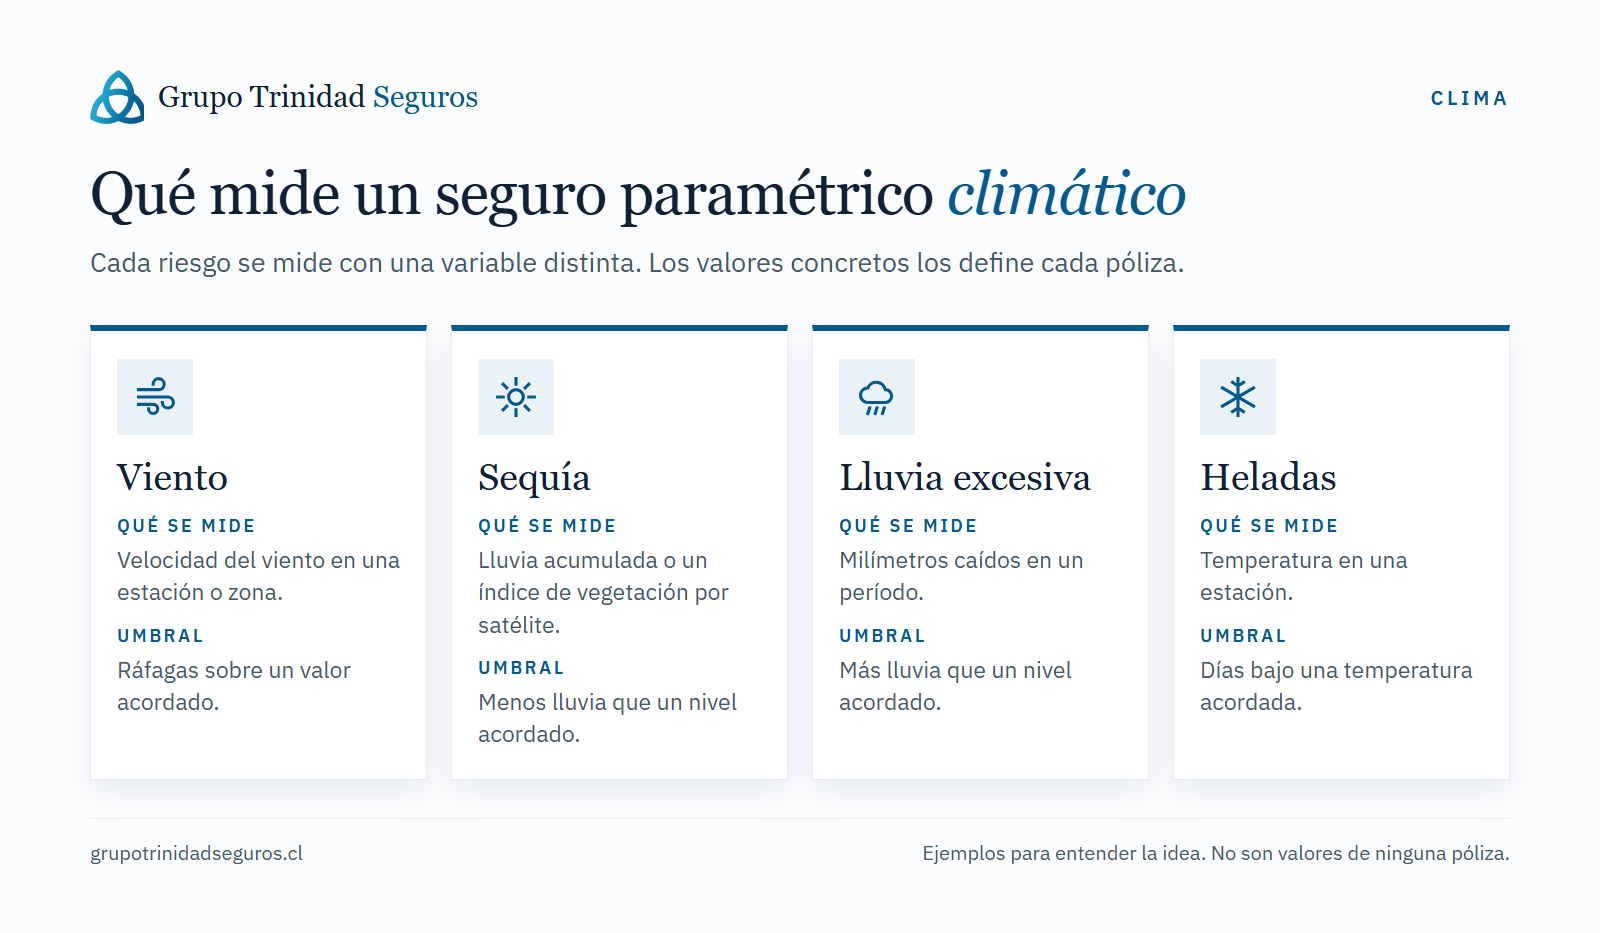
| Riesgo | Qué se mide | Cómo podría definirse el umbral (ejemplo) |
|---|---|---|
| Viento | Velocidad del viento en una estación o zona | Ráfagas sobre un valor acordado en km/h |
| Sequía | Lluvia acumulada o un índice de vegetación por satélite | Menos milímetros que un nivel acordado |
| Lluvia excesiva | Milímetros caídos en un período | Más milímetros que un nivel acordado |
| Heladas y temperatura | Grados en una estación | Días bajo una temperatura acordada |
Son ejemplos para entender la idea, no valores de ninguna póliza.
¿Un seguro forestal tradicional ya cubre el viento?
Muchas veces sí, con condiciones y deducibles. Antes de pensar en un seguro nuevo, revisa tu póliza actual: así evitas pagar dos veces por lo mismo. En el seguro forestal con subsidio, los riesgos de clima cubiertos incluyen, según Agroseguros, granizo, avalanchas, aluviones y deslizamientos, además del incendio.
¿Por qué podría interesarle a un propietario forestal?
- Viento: un temporal puede derribar árboles y dañar faenas.
- Sequía y calor: además de estresar las plantas, aumentan el riesgo de incendio. CONAF usa un índice de peligro de incendios para definir condiciones seguras de trabajo.
- Lluvias intensas: pueden dañar caminos y causar deslizamientos en laderas sin cobertura.
¿Qué es el riesgo de base en un seguro climático?
El índice mide el clima en un punto o zona, no necesariamente lo que ocurre en tu predio.
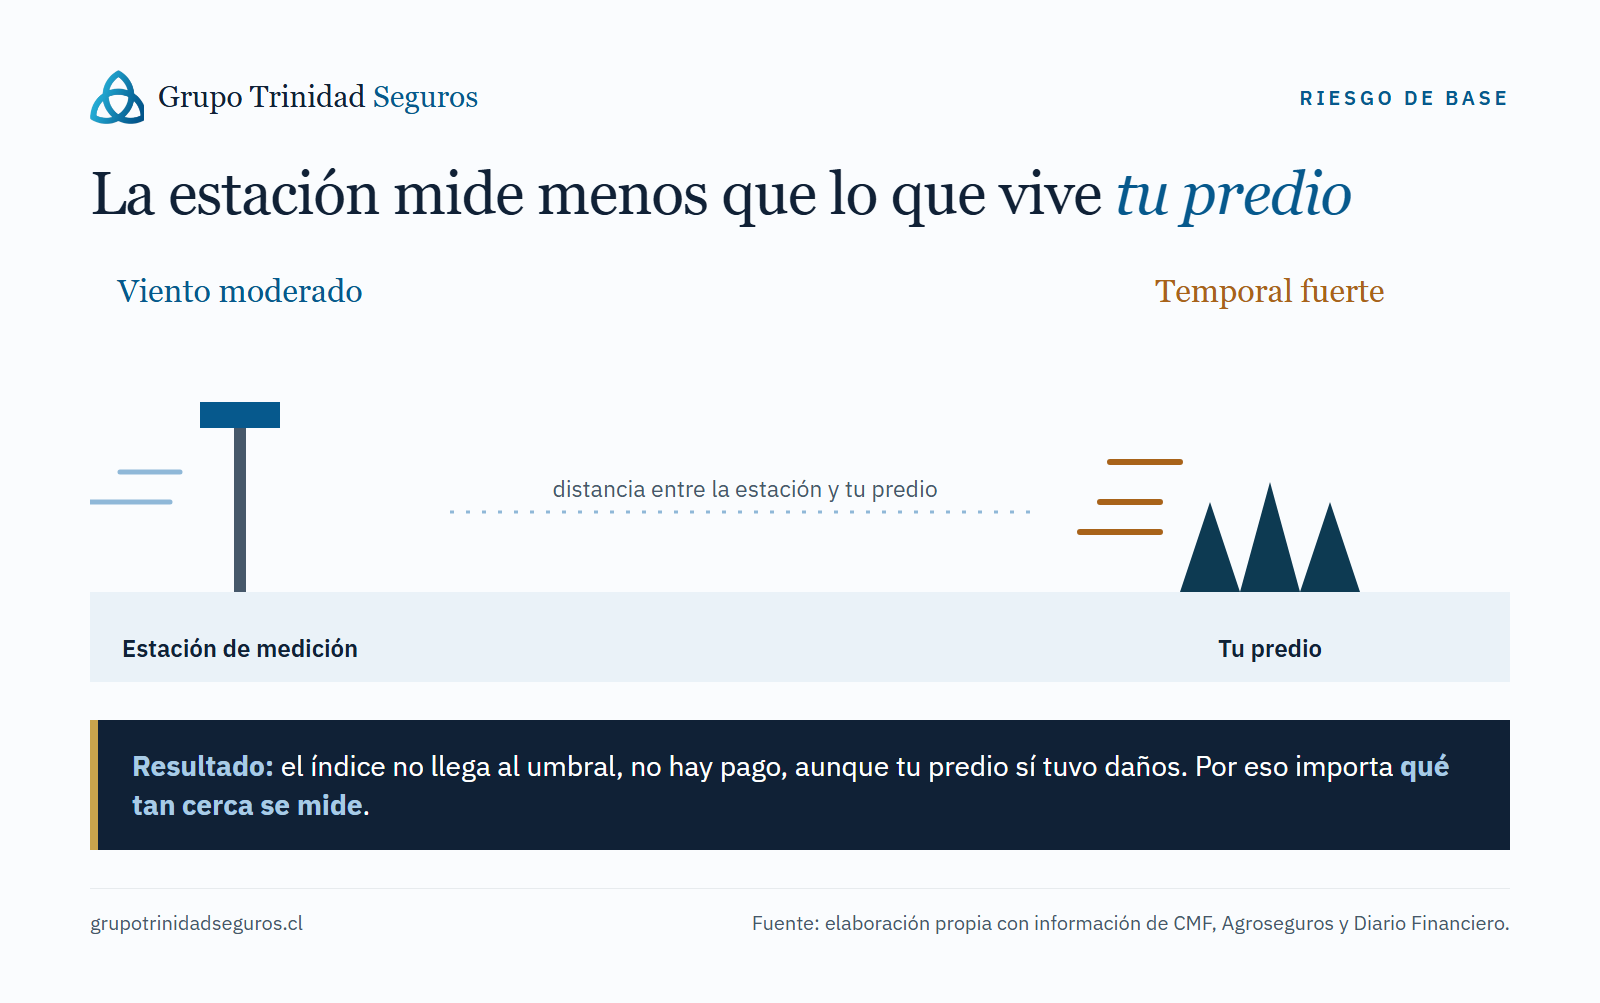
- Puede que el viento haya sido fuerte en tu predio, pero la estación registre menos y no haya pago.
- O que el índice se cumpla y se pague, aunque tu daño haya sido menor.
La pregunta clave: ¿qué tan cerca de mi predio se mide y con qué datos?
¿Cómo decido si me conviene?
- Identifica el evento que más afectaría tu negocio.
- Revisa qué cubre tu seguro actual para ese evento.
- Pregunta si existe un índice que represente bien lo que pasa en tu zona.
- Compara lo que pagaría el seguro con lo que necesitas para seguir operando.
La lista completa de preguntas está en 8 preguntas antes de contratar. Si quieres partir por lo básico, lee qué es un seguro paramétrico.
Preguntas frecuentes
¿Qué diferencia hay entre un seguro por viento tradicional y uno paramétrico?
En el tradicional se evalúa el daño en tu predio. En el paramétrico se paga según la velocidad del viento medida, sin evaluar el daño.
¿Un seguro paramétrico puede cubrirme una sequía?
La normativa lo permite. Si hay un producto disponible para forestal y con qué índice, depende de cada compañía. Consúltalo caso a caso.
¿Quién mide el clima?
La póliza debe indicar quién calcula el índice y con qué fuente de datos. Pídelo por escrito antes de contratar.
¿El seguro agrícola con subsidio sirve para un bosque?
No. El seguro agrícola es para cultivos. Para plantaciones de pino y eucalipto existe el seguro forestal, que es otro programa.
Fuentes
- CMF, normativa de seguros paramétricos (2025). Análisis de Alessandri sobre la norma.
- Agroseguros y ChileAtiende: seguros agrícolas y seguro forestal con subsidio. INDAP: seguros agropecuarios.
- CONAF: índice de peligro de incendios forestales.
¿Tienes bosques? Revisa tu protección antes de la próxima temporada de incendios
Una corredora independiente revisa tu caso, compara opciones entre compañías y te explica cada condición antes de que decidas.
O escríbenos a seguros@grupotrinidadseguros.cl
Grupo Trinidad Seguros es una corredora de seguros independiente. La información de esta guía es general: las condiciones dependen de cada póliza y de cada compañía.
[…] Protegido: Seguro contra sequía, viento y heladas: ¿existe para bosques? […]