Un seguro paramétrico paga una suma acordada de antemano cuando una medida objetiva (por ejemplo, las hectáreas quemadas vistas desde un satélite) llega a un valor fijado en la póliza. No hay que demostrar cuánto daño tuviste: si el índice se cumple, el seguro paga. En Chile está regulado por la CMF desde agosto de 2025.
Si tienes bosques o plantaciones, es probable que hayas escuchado este término después de las últimas temporadas de incendios. Aquí lo explicamos con palabras simples: qué es, cómo paga, qué límites tiene y qué conviene preguntar antes de contratarlo.
Artículo informativo. No reemplaza la lectura de la póliza ni la asesoría de un corredor de seguros.
¿Qué es un seguro paramétrico?
Un seguro tradicional paga según el daño que demuestres. Llega un liquidador, revisa, calcula la pérdida y recién ahí se define el pago.
El paramétrico funciona al revés. Antes de firmar se acuerdan tres cosas:
- El evento: lo que se asegura. Por ejemplo, un incendio forestal, una sequía o un viento muy fuerte.
- El índice: la medida objetiva que muestra si el evento ocurrió y qué tan fuerte fue. Por ejemplo, hectáreas quemadas medidas con imágenes de satélite, milímetros de lluvia o kilómetros por hora de viento.
- El umbral: el valor desde el cual el seguro paga.
La CMF lo resume así: el asegurador paga la indemnización acordada cuando se alcanza el valor del parámetro definido en la póliza, sin que el asegurado deba justificar si hubo daños ni de cuánto fueron.
¿Cómo funciona un seguro paramétrico, paso a paso?
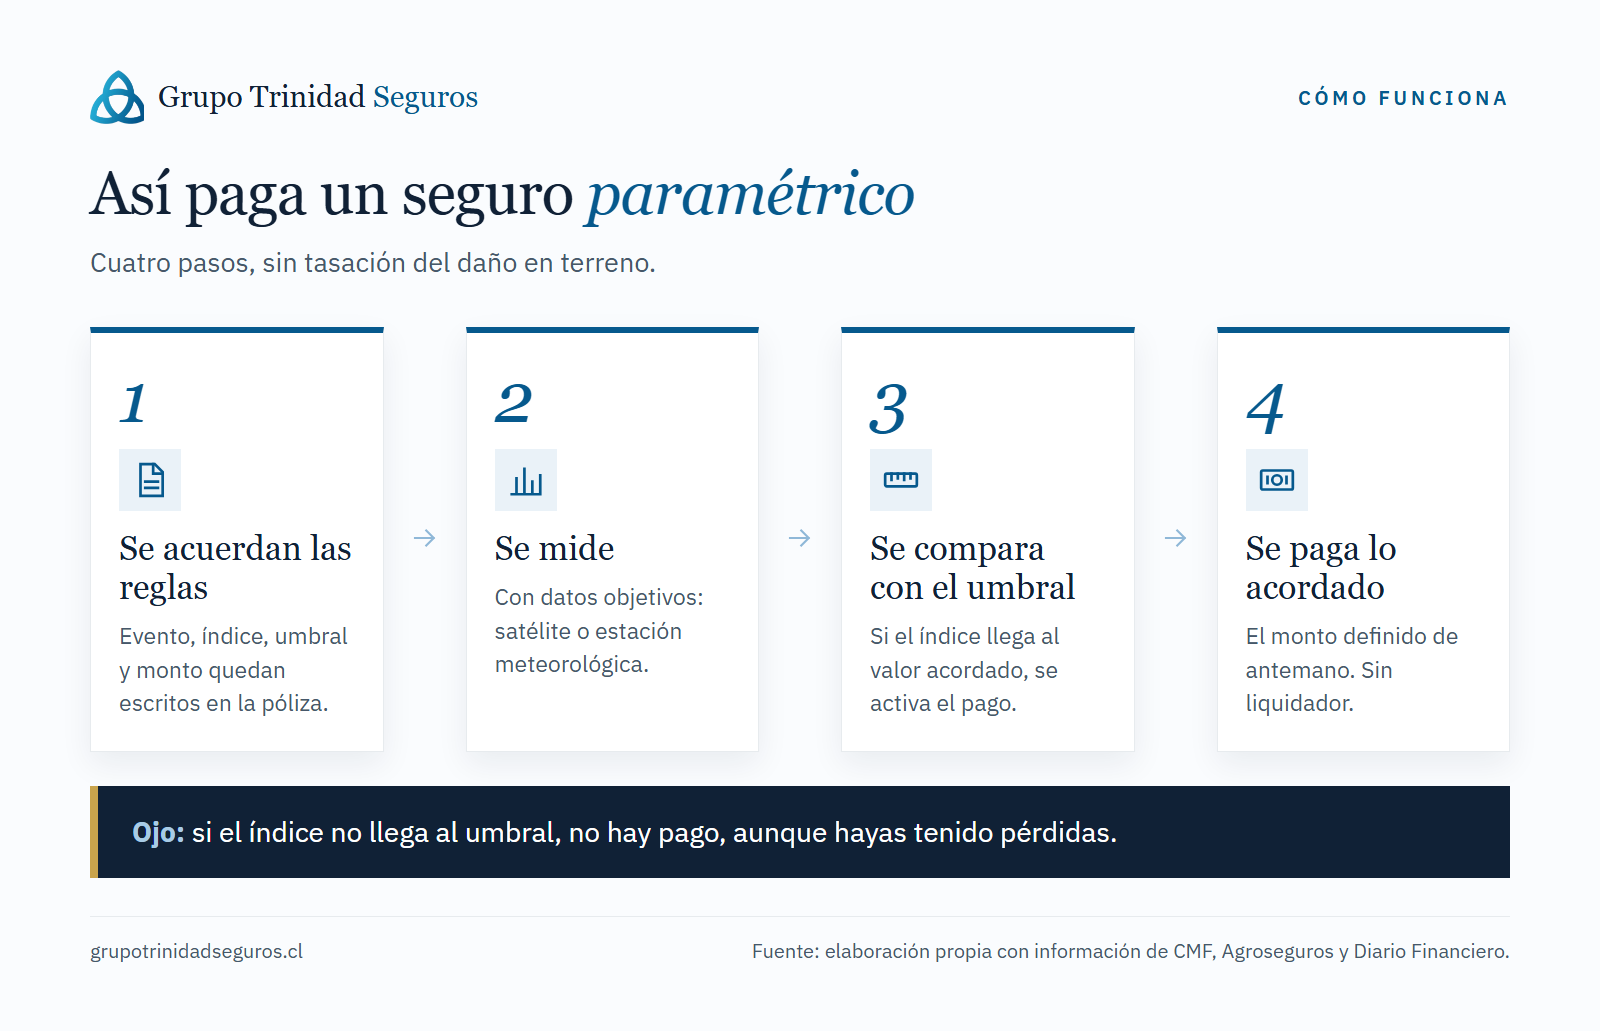
- Se acuerdan las reglas. Evento, índice, umbral y monto quedan escritos en la póliza.
- Se mide. Un tercero o la propia compañía calcula el índice con datos objetivos (satélite, estación meteorológica).
- Se compara con el umbral. Si el índice llega al valor acordado, se activa el pago. Si no llega, no hay pago.
- Se paga el monto acordado. Sin tasación del daño en terreno.
Según Marsh, citado por Diario Financiero, en este tipo de seguros el pago suele hacerse en menos de 30 días, sin trámite de liquidación. El plazo exacto es el que diga tu póliza.
¿Es legal el seguro paramétrico en Chile? ¿Quién lo regula?
Sí. La Comisión para el Mercado Financiero (CMF) publicó el 25 de agosto de 2025 la norma que regula estos seguros, después de dos consultas públicas (septiembre a noviembre de 2024, y junio a julio de 2025).
Para ti, como propietario, esto significa que solo pueden venderlo compañías autorizadas por la CMF, y que la póliza debe dejar claro bajo qué condiciones paga: qué índice usa, quién lo calcula y desde qué valor se activa.
¿Existe un seguro paramétrico para bosques y plantaciones?
En Chile ya hay experiencias en los sectores agrícola, forestal y portuario, pero el mercado es nuevo. Un ejecutivo de una aseguradora, citado por Diario Financiero, estimó que las primas totales no superan los US$ 3 millones al año, y otra aseguradora anunció que prepara su oferta comercial para 2026. Hasta ahora, los que más lo usan son empresas y bancos.
Para dueños de bosques el caso más conocido es el incendio forestal, que se mide con imágenes de satélite. Lo vemos en detalle en seguro de incendio forestal: cómo paga el paramétrico.
¿Por qué se habla tanto de esto en el sector forestal?
Porque el riesgo es grande y muy irregular de un año a otro. Según Corma, en los incendios de comienzos de 2023 se afectaron unas 240 mil hectáreas de plantaciones, con pérdidas sobre los US$ 600 millones, y más del 60% de esa superficie era de pequeños y medianos propietarios. Según CONAF, la temporada 2022-2023 dejó 428.343 hectáreas afectadas en el país y la 2023-2024 bajó a 71.923.
Además, una parte importante del bosque no tiene cobertura. Dirigentes de Corma han dicho que, de lo que se quema, menos del 3% está asegurado. Y un proyecto de INFOR con apoyo del Fondo para la Innovación Agraria estimó que unos 18.958 propietarios pequeños y medianos, con 814.014 hectáreas, tenían dificultad para conseguir seguro de incendio. Para ese público, un seguro con reglas claras y pago rápido puede ser una opción más a comparar.
¿Qué es el riesgo de base?
Es la principal limitación del seguro paramétrico, y conviene entenderla bien.
El índice mide algo en una zona o en un punto. Tu predio puede vivir algo distinto. Entonces:
- Puede que el evento te dañe y el índice no llegue al umbral: no hay pago, aunque hayas perdido.
- O que el índice sí llegue y se pague el monto acordado, aunque tu pérdida real haya sido menor.
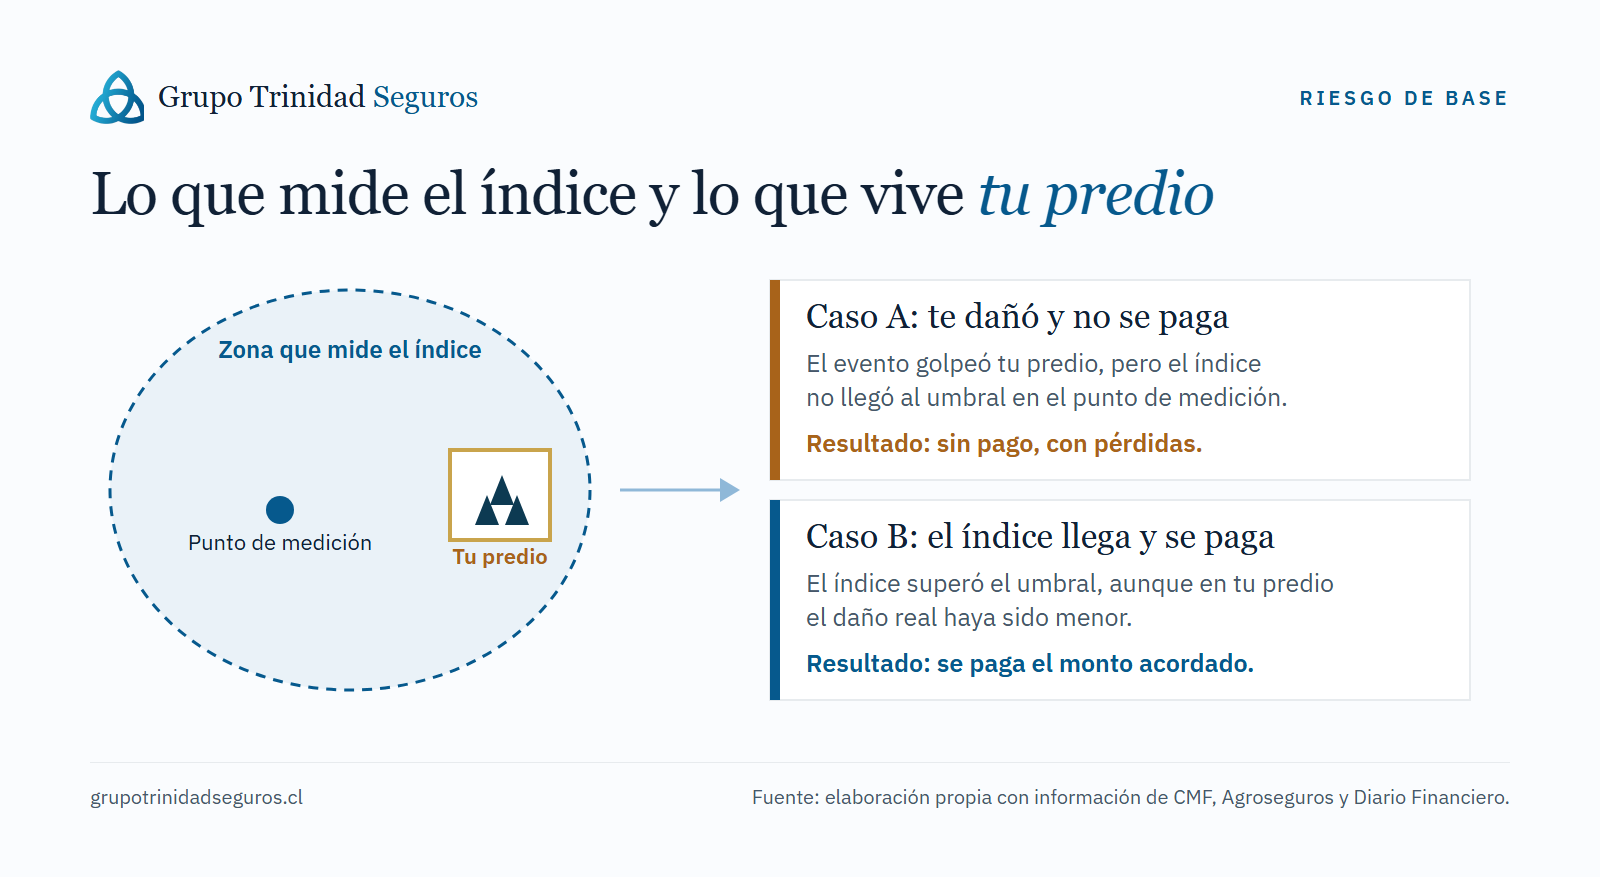
Pregunta qué tan cerca de tu predio se mide, con qué datos y quién calcula el índice. Esas respuestas valen más que cualquier folleto.
¿Qué riesgos puede cubrir un seguro paramétrico?
La normativa abre la puerta a eventos de la naturaleza como incendio, terremoto, sequía, lluvias excesivas o fuera de temporada, heladas, viento, granizo y nieve. Cuáles se ofrecen para plantaciones forestales depende de cada compañía. Hay más detalle en seguro contra sequía, viento y heladas para bosques.
¿Es lo mismo que el seguro agrícola o forestal con subsidio?
No. El seguro forestal con subsidio estatal de Agroseguros es un seguro tradicional: se evalúa el daño. Lo comparamos con el paramétrico en seguro forestal: tradicional o paramétrico.
¿Cómo sé si me sirve?
Antes de decidir, ten claras cuatro cosas: cuántas hectáreas tienes y dónde, qué evento te preocupa más, cuánto dinero necesitarías para volver a plantar o seguir operando, y qué seguro tienes hoy. Con eso se pueden comparar opciones. Una guía práctica está en 8 preguntas antes de contratar.
Preguntas frecuentes
¿El seguro paramétrico paga aunque yo no pueda demostrar el daño?
Sí, ese es su principio: paga cuando el índice acordado llega al umbral, sin que tengas que justificar el monto del daño. Lo que sí debes verificar es que el evento y el índice estén bien definidos en tu póliza.
¿Puede ocurrir el evento y que no me paguen?
Sí. Si el índice no llega al umbral acordado, no hay pago, aunque hayas tenido pérdidas. Es el riesgo de base.
¿Cuánto cuesta un seguro paramétrico forestal?
No hay un precio público confiable para propietarios pequeños y medianos. Depende de la zona, la superficie, el riesgo y la compañía. Lo correcto es pedir cotizaciones por escrito y comparables.
¿Reemplaza a mi seguro forestal actual?
No necesariamente. Puede complementarlo o, en algunos casos, sustituirlo. Depende de tus riesgos y de lo que cubra cada póliza.
¿Qué diferencia hay con el seguro tradicional?
El tradicional paga según el daño evaluado. El paramétrico paga según un índice medido. Hay una tabla comparativa en seguro forestal: tradicional o paramétrico.
Fuentes
- CMF, comunicado de normativa de seguros paramétricos (25-ago-2025).
- Diario Financiero: “¿Qué es y cuánto cuesta un seguro paramétrico?” y “Seguros paramétricos: ¿qué cubren y por qué dan liquidez sin exigir daño material?”.
- Corma, vía La Tercera (feb-2023). CONAF, balances de temporada.
- CNN Chile, “Menos del 3% de la superficie quemada tiene seguro”.
- Opia / FIA, proyecto SAFOR (INFOR).
¿Tienes bosques? Revisa tu protección antes de la próxima temporada de incendios
Una corredora independiente revisa tu caso, compara opciones entre compañías y te explica cada condición antes de que decidas.
O escríbenos a seguros@grupotrinidadseguros.cl
Grupo Trinidad Seguros es una corredora de seguros independiente. La información de esta guía es general: las condiciones dependen de cada póliza y de cada compañía.